全球變局震盪台股 價值重估期風險管理優先
林建甫 /台大經濟系名譽教授
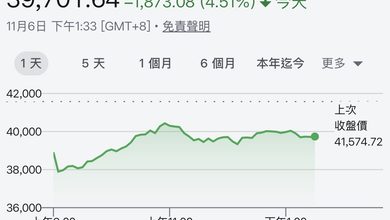
近一週來,全球主要股市遭遇罕見震盪,同步重挫,投資人信心明顯轉弱。台股在這場風暴中無法置身事外,加權指數短短數個交易日內重挫逾萬點。11月6日盤中一度大跌3,737.67點,創台股紀錄,也將台股跌至37,837點,終場收在39,701點,較高點49,968點回落超過20%,正式跌入技術性熊市。這波跌勢不僅反映市場情緒急速轉變,更顯示全球資金流向與資產定價邏輯正出現重大轉折。
此次風暴源頭仍在美國。期中選舉結果引發外界對未來科技監管、資料中心、能源政策及產業發展方向調整的憂慮。開票後11月 4 日股市還在消化政治格局僵局的訊息,到了隔天美股立即遭遇全面性拋售,科技股成為殺盤重心。那斯達克重挫5.25%,費城半導體指數更暴跌12.25%。由於近年全球股市高度依賴美國科技與AI產業帶動,美股轉弱自然造成全球市場連鎖反應。
然而,政治因素僅是導火線,還有更深層的問題。過去兩年,全球股市建立在AI革命的樂觀預期之上,科技巨頭因此獲得遠高於歷史平均的估值溢價。但隨著美國通膨降溫不如預期,聯準會弱化前瞻預期的政策,可能維持高利率更長時間,資本市場開始重新檢視高估值的合理性。
尤其當美國十年期公債殖利率逼近5%,金融市場的定價邏輯已發生根本改變。過去投資人必須承擔高風險才能追求較高報酬,如今卻能透過美債獲得穩定收益,促使市場出現明顯的「股轉債」現象。這不只是短期避險,更代表機構法人重新評估風險資產價格與未來報酬率。
同時,市場對AI產業獲利模式的質疑也逐漸浮現。科技巨頭投入數千億美元興建資料中心、擴充算力與採購晶片,但投資報酬率與現金流貢獻仍待驗證。當資金成本維持高檔,市場關注的焦點已從成長故事轉向獲利能力與現金流,估值修正遂成為必然結果。
過去十餘年低利率與資金寬鬆環境下,市場習慣以成長性決定估值;如今高利率成為新常態後,企業獲利能力、現金流與資本效率重新成為評價核心。對許多高度依賴資本支出的科技企業而言,未來將面臨更嚴格的市場考驗。
除此之外,全球市場仍面臨地緣政治風險升高的挑戰。中東局勢持續緊張、俄烏戰爭尚未落幕,美中競爭則已從貿易延伸至科技、能源及供應鏈領域。任何衝突升級都可能推升油價,再度刺激通膨,進一步壓縮主要央行降息空間。經濟、政治與地緣戰略風險交互作用,形成全球市場新的不確定來源。
台灣作為全球半導體重鎮,自然首當其衝。近年台股榮景高度建立在AI與半導體產業之上,台積電、聯發科及相關供應鏈帶動指數屢創新高。然而,產業高度集中既是優勢,也是風險。當全球資金開始調整科技股配置,半導體供應鏈往往率先成為調節標的。對國際法人而言,台股流動性高、外資持股比重高,向來是全球資產重新配置的重要市場,因此近期外資大幅賣超,反映的更多是全球資金重配,而非台灣基本面突然惡化。 總體而言,這波台股重挫並非單一事件造成。美國選舉雖已落幕,但聯準會政策走向、AI獲利能力及國際局勢等不確定因素仍未消散。在美債殖利率尚未明顯回落、通膨陰影仍存之前,全球股市恐怕仍將維持高波動格局。對投資人而言,現階段最重要的不是預測反彈時點,而是控制槓桿、保留現金與強化風險管理。因為在這場價值重估完成之前,市場缺的不是資金,而是信心。